2020年速冻食品行业现状分析 市场需求激增与行业格局重塑
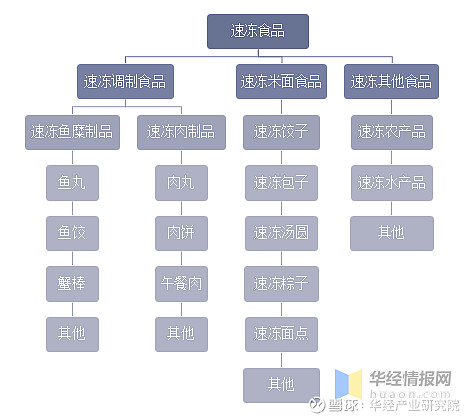
2020年,突如其来的新冠疫情席卷全球,对各行各业造成了深远影响。在这一特殊背景下,速冻食品行业却迎来了意外的爆发式增长,成为少数逆势上扬的消费板块之一。本文将从市场规模、消费需求、渠道变革、竞争格局及未来趋势等维度,对2020年速冻食品行业现状进行系统分析。
一、市场规模:逆势增长,增速创近年新高
2020年,中国速冻食品行业市场规模突破1400亿元,同比增长超过15%,增速较2019年显著提升。疫情期间,餐饮堂食受限、居民居家隔离,速冻水饺、汤圆、面点、火锅料等产品需求井喷。据相关数据显示,2020年2月至3月,速冻食品在电商平台的销售额同比增长数倍,部分品类甚至出现脱销。三全、思念、湾仔码头等头部品牌销量大幅攀升,安井食品等B端为主的企业也加速向C端渗透。
二、需求端:从B端主导向C端爆发
长期以来,速冻食品行业以餐饮B端渠道为主,占比约六成。2020年疫情导致餐饮业遭受重创,B端需求短期萎缩;但家庭消费场景迅速补位,C端需求呈现爆发式增长。消费者对便捷、安全、易储存的食品偏好增强,速冻食品成为囤货首选。年轻消费群体对速冻食品的接受度提高,加之直播带货、社区团购等新渠道助推,速冻食品从“应急储备”向“日常刚需”转变。
三、渠道变革:线上化与社区化加速
疫情推动了速冻食品销售渠道的深刻变革。传统商超渠道依然占据主导,但线上电商(京东、天猫、拼多多)和O2O平台(美团买菜、叮咚买菜)增速惊人。社区团购模式在2020年快速崛起,成为速冻食品覆盖下沉市场的重要通路。直播电商、社交电商等新兴渠道也为品牌提供了新增长点。渠道的多元化降低了行业对单一渠道的依赖,提升了抗风险能力。
四、竞争格局:龙头优势强化,新品牌涌入
2020年,速冻食品行业集中度进一步提升。三全、思念、湾仔码头在速冻米面领域保持领先;安井食品在火锅料和面点领域增长强劲。疫情催化了资本关注,不少新兴品牌(如自嗨锅、拉面说等)切入速冻细分赛道,主打高端、健康、便捷概念。餐饮企业如海底捞、西贝也推出速冻方便菜肴,加剧了市场竞争。总体看,行业呈现“强者恒强、新锐崛起”的格局。
五、产品创新:健康化、品质化、场景化
为迎合消费升级趋势,2020年速冻食品企业加大产品创新力度。健康化成为关键词,低脂、低盐、植物基、无添加产品增多;品质化方面,采用优质食材、手工制作概念的产品受到青睐;场景化上,针对早餐、夜宵、露营、单人餐等细分场景推出定制化产品。例如,小包装速冻汤圆、一人食火锅套餐、微波速食面等,精准切入年轻消费者需求。
六、未来展望:高景气有望延续,挑战依然存在
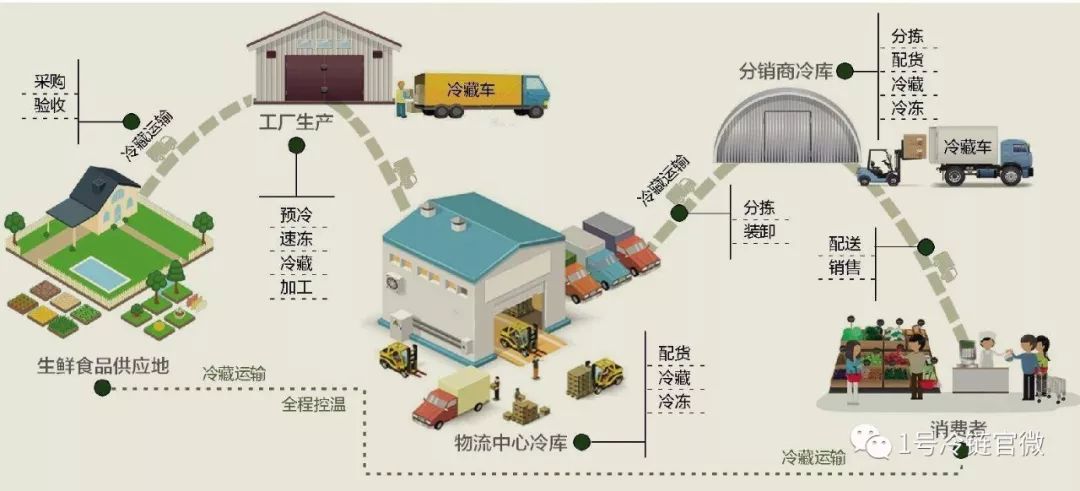
展望2021年及速冻食品行业有望延续高景气。一方面,疫情改变了消费习惯,速冻食品的家庭渗透率显著提升;另一方面,冷链物流基础设施不断完善,为行业扩张提供支撑。行业也面临挑战:原材料成本波动、食品安全要求趋严、同质化竞争加剧以及消费者对新鲜度的追求。企业需在品牌、渠道、供应链和产品力上持续深耕,才能在新一轮竞争中占据优势。
2020年速冻食品行业在危机中迎来机遇,市场规模、消费认知和渠道结构均发生积极变化。行业正从“疫情红利”向“常态化增长”过渡,未来增长将更多依赖产品创新和效率提升。抓住家庭消费场景和数字化渠道红利,将是制胜关键。
如若转载,请注明出处:http://www.zhongyuesp.com/product/42.html
更新时间:2026-10-05 18:56:03